Cena zlata na nových maximech: Centrální banky nakupují rekordní tuny kovu
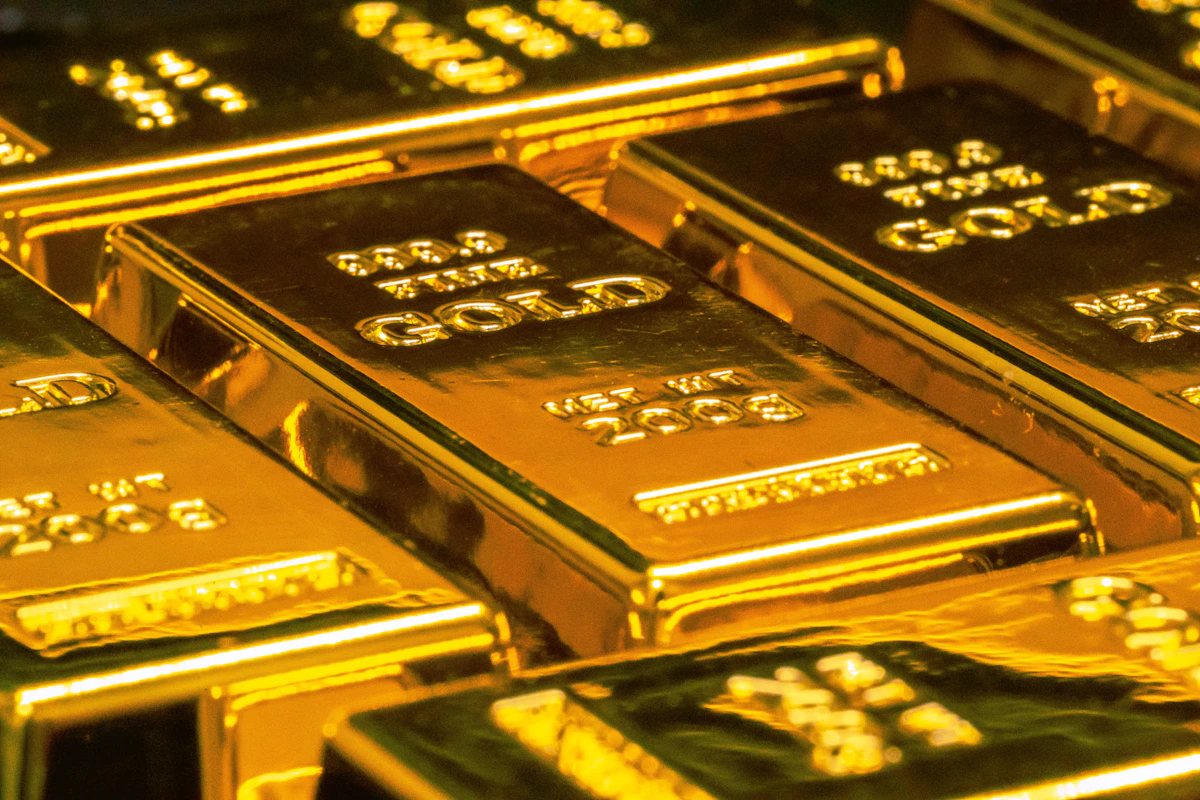
Cena fyzického zlata boří historické tabulky a překonává jedno rekordní maximum za druhým. Hnacím motorem zlaté horečky nejsou tentokrát drobní střadatelé, ale globální centrální banky v čele s Čínou, Indií, Tureckem i Českou národní bankou. Geopolitické napětí, snaha o dedolarizaci mezinárodních rezerv a obavy ze spirály západních vládních dluhů vrací drahý kov na výsluní finančního světa.
Klíčová zjištění analýzy
- • Globální centrální banky nakupují přes 1 000 tun fyzického zlata ročně, nejvíce v moderní historii.
- • Česká národní banka pokračuje v plánu navýšit zlaté rezervy na cílových 100 tun.
- • Dedolarizace a zmrazení ruských devizových rezerv akcelerovaly poptávku po neutrálních aktivech.
- • Zlato funguje jako nezpochybnitelné monetární aktivum bez rizika protistrany.
Zlato bylo v posledních dekádách moderními ekonomy často přezíráno jako 'barbarský přežitek', který nenese žádný úrok ani dividendu a jehož držení stojí peníze za skladování a ostrahu. Události posledních tří let však tuto teorii rozmetaly na prach. Cena žlutého kovu na komoditních burzách překonala hranici 2 600 až 2 800 dolarů za troyskou unci a ukazuje neochvějnou sílu.
To, co odlišuje současnou zlatou rally od předchozích spekulativních vln, je struktura kupců. Na trhu nedominuje retail ani ETF fondy, ale instituce nejvyššího řádu: centrální banky. Podle dat World Gold Council nakoupily centrální banky v uplynulých dvou letech přes 1 000 tun zlata ročně, což jsou objemy nevídané od dob zrušení zlatého standardu v roce 1971.
Zmrazení rezerv a poučení pro nezápadní svět
Zlomovým bodem pro globální finanční architekturu bylo bezprecedentní zmrazení zhruba 300 miliard dolarů devizových rezerv ruské centrální banky ze strany západních mocností po vypuknutí války na Ukrajině. Tento krok vyslal šokový signál do všech centrálních bank mimo okruh G7 – především do Číny, Indie, Saúdské Arábie a zemí globálního Jihu.
Ukázalo se, že držení amerických státních dluhopisů nebo eurových vkladů v západních bankách s sebou nese geopolitické riziko konfiskace. Zlato fyzicky uložené ve vlastním trezoru v Pekingu, Bombaji či Ankaře naopak představuje jediné skutečně svrchované aktivum, které nepodléhá cizí jurisdikci, sankcím a nemá žádné riziko protistrany.
Ambiciózní zlatá mise České národní banky
Mimořádně aktivním hráčem na trhu se stala také Česká národní banka. Pod vedením guvernéra Aleše Michla ČNB realizuje strategický plán na radikální navýšení zlatých rezerv. Z původních necelých 12 tun v roce 2022 vystoupaly zásoby zlata v trezorech ČNB k úrovním přesahujícím 45 tun a banka systematicky směřuje k cíli dosáhnout rovných 100 tun ryzího kovu.
ČNB nakupuje zlato každý měsíc v pravidelných tranších a diverzifikuje tak své gigantické devizové rezervy. Zlato by mělo tvořit zhruba 3 až 5 % celkových aktiv banky a posílit důvěryhodnost a nezávislost české měny v dlouhodobém horizontu.
Zlato v portfoliu rodinných majetků a Family Offices
Rostoucí ceny a institucionální poptávka motivují k navyšování alokace do zlata také soukromé investory a Family Offices. Konzervativní správci kapitálu doporučují držet 5 až 10 % celkového majetku ve fyzických slitcích a mincích (jako jsou vídeňští Philharmonici či švýcarské cihly Argor-Heraeus) uložených v nezávislých nebankovních trezorech.
Zlato neslouží jako nástroj pro rychlé zbohatnutí, ale jako ultimátní pojistka proti měnovým reformám, hlubokým krizím a znehodnocení papírových měn v éře nekonečného zadlužování států.
Výhled likvidity a dopady na institucionální portfolia
Globální i středoevropské kapitálové trhy reagují na trajektorii měnové politiky centrálních bank a posuny ve výnosových křivkách. Institucionální správci aktiv a penzijní společnosti proto důsledně uplatňují pravidla dynamického řízení durace a měnového zajištění.
Pro konzervativní i dynamické investory zůstává klíčovým imperativem zachování reálné kupní síly kapitálu skrze nízkonákladové instrumenty s prověřenou likviditou a daňovou efektivitou, které minimalizují transakční tření.